思科(Cisco Systems, Inc.)公司介绍-山东思科总代理-山东思科技术服务商
思科(Cisco Systems, Inc.)公司介绍
一、公司概况:全球网络基础设施的构建者
思科系统公司(Cisco Systems, Inc.)是全球领先的网络设备、软件与安全解决方案供应商,被业内称为"互联网基础设施的隐形巨头"。它不面向普通消费者卖终端产品,却支撑着全球绝大多数大型企业、金融机构和电信运营商的骨干网络。
成立时间:1984年12月10日,由斯坦福大学计算机系的一对教授夫妇——莱昂纳德·波萨克(Leonard Bosack)与桑蒂·勒纳(Sandy Lerner)在加州旧金山创立,最初的目的只是让两台不同网段的校园电脑能互相通信。
总部地点:美国加利福尼亚州圣何塞(San Jose)。
上市信息:1990年在纳斯达克上市,股票代码 CSCO,同时是纳斯达克100、标普500和道琼斯工业平均指数成分股。
核心管理层:现任董事长兼首席执行官为罗卓克(Chuck Robbins)。
人员规模:全球员工约 8.62万人(2025财年数据),业务覆盖全球 67个国家、127个地区站点。
市值规模:2026年年中市值约 4600亿—4700亿美元。
二、发展历程:从一台路由器到互联网的"地基"
1986年,推出首台多协议路由器 AGS,让不同类型的网络能可靠互联,被视为现代互联网互联互通的起点。
1990年,纳斯达克上市,年收入从上市时的6900万美元一路攀升至如今的566亿美元级别。
1993年,组建全球第一个由1000台路由器组成的网络,正式确立路由交换领域的技术话语权。
1994年,正式进入中国市场,同年8月在北京设立首个办事处。
1997年,启动思科网络技术学院计划,累计投入超过2亿美元,在130多个国家建立8000多所网络学院;截至2024年,仅大中华区就累计培养超 140万名学生。
2005年,在上海启用大型研发中心;同年收购 Scientific Atlanta,切入视频与家庭网络市场。
2013—2020年,密集并购 Intucell、Accompany、IMImobile 等公司,补强网络优化、协作与云通信能力。
2024年3月,以约 280亿美元完成对 Splunk 的收购,安全与可观测性业务成为第二增长曲线。
2025年,发布面向AI数据中心的 Silicon One P200 芯片与AI防御系统,并与沙特阿拉伯启动多年期AI合作计划。
2026年,在上海 Cisco Connect 大会上宣布大幅扩展与英伟达的合作,推出 102.4 Tbps 交换芯片(Silicon One G300)及 Nexus One 统一管理平台。
三、业务版图:四大板块 + AI算力
思科早已不是"只卖交换机、路由器"的公司,目前形成了四大核心业务板块,并叠加了面向AI数据中心的新增长极。
1. 网络业务(Networking)——基本盘
覆盖园区、数据中心、广域网和无线全场景,是公司收入主力。
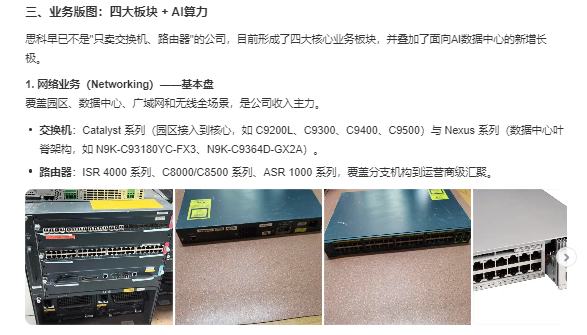
交换机:Catalyst 系列(园区接入到核心,如 C9200L、C9300、C9400、C9500)与 Nexus 系列(数据中心叶脊架构,如 N9K-C93180YC-FX3、N9K-C9364D-GX2A)。
路由器:ISR 4000 系列、C8000/C8500 系列、ASR 1000 系列,覆盖分支机构到运营商级汇聚。
2. 安全业务(Security)——第二增长曲线
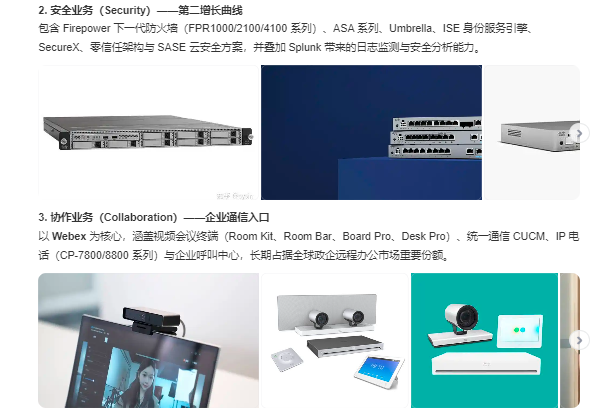
包含 Firepower 下一代防火墙(FPR1000/2100/4100 系列)、ASA 系列、Umbrella、ISE 身份服务引擎、SecureX、零信任架构与 SASE 云安全方案,并叠加 Splunk 带来的日志监测与安全分析能力。
3. 协作业务(Collaboration)——企业通信入口
以 Webex 为核心,涵盖视频会议终端(Room Kit、Room Bar、Board Pro、Desk Pro)、统一通信 CUCM、IP 电话(CP-7800/8800 系列)与企业呼叫中心,长期占据全球政企远程办公市场重要份额。
4. 数据中心与算力硬件
包含 UCS 机架/刀片服务器、HyperFlex 超融合一体机、MDS/SAN 存储交换机,搭配自研 Silicon One 高速网络芯片,深度适配AI算力集群组网场景。
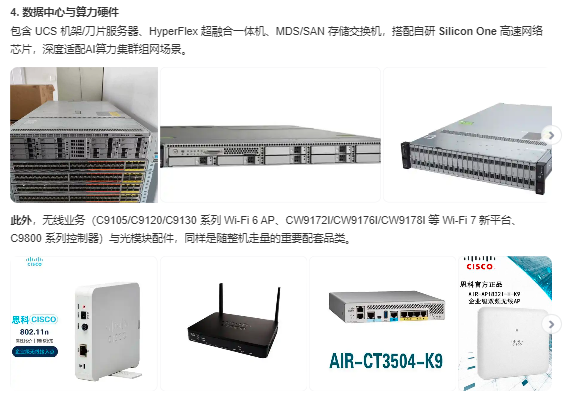
此外,无线业务(C9105/C9120/C9130 系列 Wi-Fi 6 AP、CW9172I/CW9176I/CW9178I 等 Wi-Fi 7 新平台、C9800 系列控制器)与光模块配件,同样是随整机走量的重要配套品类。
四、财务表现:稳健的"现金牛"型科技企业
思科的特征是利润率长期维持高位、现金流强劲、股东回报稳定,经营质量在全球硬件科技企业中处于第一梯队。
2025财年(截至2025年7月26日):营收 566.5亿美元,同比增长5%;GAAP净利润超 100亿美元,非GAAP净利润 152亿美元;经营活动现金流 142亿美元,同比增长30%。
2026财年(截至2026年7月25日):营收 633.3亿美元,同比增长约11.8%;净利润约 132.7亿美元,同比大增约30%;第四财季单季营收 173亿美元,同比增长18%,创单季历史纪录。
AI订单亮眼:2026财年来自超大规模云服务商的AI基础设施订单达 93亿美元,其中第四财季单季就有40亿美元;产品订单同比增长35%。
2027财年指引:预计营收 722亿—734亿美元,调整后每股收益5.05—5.11美元,其中AI相关营收指引约 75亿美元。
盈利质量:毛利率长期稳定在 64%—65% 以上,研发费用率约15%,净资产收益率超过26%。
榜单排名:2026年《财富》世界500强第 268位、2025年第273位;2026年《福布斯》全球企业2000强第 83位。
五、中国业务:深耕三十余年
思科1994年进入中国市场,是较早布局中国的跨国科技企业之一。
主要实体:思科系统(中国)网络技术有限公司成立于 1998年8月5日,总部位于北京海淀区永丰路9号院,主营互联网解决方案与网络设备研发;思科(中国)有限公司则于 2013年注册成立,注册地在浙江杭州。
研发布局:2005年启用上海研发中心,并在杭州、苏州、合肥、北京设有研发与办公机构。
本地服务:在华设有约20个业务分支机构,员工规模超过4000人,覆盖销售、客户支持、研发、IT服务外包等领域,1999年即在北京建立技术支持中心,提供7×24小时服务。
人才培养:思科网络技术学院在大中华区累计培养学生超 140万名;2024年,思科庆祝进入中国30周年。
最新动作:2026年上海 Cisco Connect 大会上宣布扩展与英伟达合作,构建"安全AI工厂",并升级安全访问服务边缘(SASE)能力。
市场竞争:在亚太尤其中国市场,思科面临华为、新华三、锐捷、瞻博等厂商的激烈竞争,传统园区网络份额受到挤压,其增长重心已转向高端数据中心网络与安全订阅服务。
六、整体评价与行业特点
技术壁垒高、客户粘性强:全球约99%的《财富》500强企业使用其产品,核心网络一经部署,替换成本极高,形成极强的用户粘性。
增长逻辑已转变:从"卖硬件"转向"软件订阅 + 安全服务 + 增值运维",高毛利订阅与安全业务成为利润核心,递延收入约298亿美元,为收入可见度提供支撑。
战略主线押注AI:公司2026年已宣布重组,将资源向AI市场倾斜,短期增长高度绑定全球AI算力基建与数据中心高速网络需求。
主要风险:传统园区交换机和路由器进入存量替换阶段,硬件增量乏力;AI订单到营收的转化效率、存储芯片成本上涨对毛利率的边际压力,是市场关注的两大变量。
一句话总结:思科是全球网络与安全基础设施领域最典型的"顶级隐形巨头"——不以流量和风口取胜,而是凭借政企刚需赛道、极高行业壁垒和长期稳定的盈利能力,成为科技行业最扎实的"现金牛"之一。
共 1 页 1 条数据